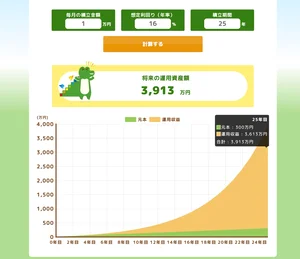
TOPビジネス投資・マネーふるふるラジオ投資をさらに効率化させるには36:31 2024年7月28日 698再生 問題を報告する 再生する シェアする AI目次BBQで投資仲間と繋がりを深める投資効率化への戦略的ステップとは金融庁シミュレーター活用術家族を守るための賢い投資方法マイル活用術で夢の旅行をゲットAI文字起こし(β版) # ふるふるBBQの話 いやー本当に最高でしたね 冒頭ですね感想から入ってしまったんですけども昨日フルフルバーベキューを キラナガーデンという会場があるんですけども 大人11名子供4名ね 最高でしたもう一回言うねやはりこの人との繋がりですよね フルフルは投資を学ぶ場所ではあるんですけども一人でやってると孤独なんですよ 投資ってこれでいいのかなぁとか合ってるのかなぁと 利益出てもなかなかその喜びをシェアできる仲間とかいなかったりするので さらには失敗したとか損したって時もうわこんな損しちゃったよと今回改善点これだよ っていうシェアできる場所まずないんですよね 家族に行ったところでやってなかったりとかね親戚 まあ親戚に反する内容でもないさって考えるとみんな投資してる人ですね 寂しいんですよ 寂しいって言うのは僕の個人的感情もあるかもしれませんが リアルであってみんなの顔を見ながらね子供たちはプールで遊んで大人はお肉食べて ビール飲んだりお酒飲んだりいろいろそういう楽しみ方があって fx 以外のいろんな投資ビジネス話しような事もできるし それぞれ奥さんとかね旦那さんを連れてくるっていうのもそれもまた楽しみでもあります よね 毎回やってみて楽しいなぁとやってよかったなって今回思いましたので 予定があって参加できなかったとかねちょっと悔しいですってねライブもいただいた方も いたんですけど次回はねぜひ参加していただきたいなと またここはイベントも考えていきますので投資だけではない部分ですね人生という ところをみんなで楽しんでいきたいなって僕は思ってます そんなところで今日はねやはり投資のことについてお話をしてみたいと思います 投資ってまだやってない人からしたらですね1個やるのがまず1歩目のハードルでは あるんですよね 1個やった人は次何やろうかなとむしろ何かやらないといけないのかなってわかってない 方もいる ただ投資は1個だけではなくていろいろ分散させておいて時間が経って大きくなって まるで果実のようにね収穫するっていうこの楽しみがありますから 投資効率を加速させるための具体的な方法今日はお話をしてみたいと思います 特にインデックスファンドから fx 投資この移行その流れについて 新入社の活用法も交えて詳しくお話をしていきます よろしければお付き合いください # 未来のビジョン 改めましてフルフルラジオの森川です。 この番組では背中で語れるお父さんお母さんになろう、このようなコンセプトでお金の知識を増やし、 将来のため、家族のため、投資を頑張って取り組んでいる人を応援していくラジオ番組となっております。 さて今日のテーマはですね、投資、それを効率よく加速させていこうぜっていう話です。 投資の世界で成功するためには、戦略的なステップを踏むことが重要だよね。 まあいろいろ言われてますけども。 本当その通りで何となくやってる投資って、実際は何やってるか分かってない方も多いんではないかなと。 特に新ニーサー、国が始めろと、イデコもやれと、そんなことで投資推奨を促していますけども、 具体的にやり方とか方法は教えてくれないですよね。 税金かからない講座を用意したからどうぞ皆さん投資してくださいと。 えーってすごくね、僕はね、ここ無責任だと思う。 ひどくない?やり方わからないのに武器だけ渡してさ、どう戦えっていうのみたいな。 失敗したら自己責任って言われるの? なんか理不尽じゃない? ということでですね、一足先に取り組ませていただいている先輩からのアドバイスぐらいね、 今日は聞いていただきたいなと思います。 まずはインデックスファンドを、具体的に僕がねやってる方法としては、 変額保険っていう、投資新宅に保険をコーティングしてるよねっていう商品だったり、 新ニーサーの枠を使って株だったり、投資新宅を買うみたいな、 この仕組みを利用してある程度安定した基盤を築いて、 その先によりリターンを目指して、株式投資だったりFX投資に移行する、 この流れを僕はとてもとてもとても最高にいいんじゃないかなということで自分自身やってるし、 その流れを提案します。 ただ僕のプロセス、順番とはちょっと違って、 僕はお金がなかったのでまずはFX投資から始めたっていう流れですね。 ここは少し長くなってしまうので、8月4日、皆さんセミナー登録しました? 結構応募いただいてますけども、 そこで話す内容としてちょっと今回はとっておきます。 まだ応募できてない方はですね、こちらのリンクから、 失礼しました、8月11日の日曜日ですね。 超カツの健康ザッキーと高価ダブルセミナーをやります。 ここで具体的に信任差だったり返額保険みたいなステップの話をするので、 今日はまずはその流れね、どういう話っていうこと。 この僕が取り入れてる方法は、リスクを分散しつつ、 投資効率を最大限に引き出すための理想的なアプローチだと思ってるんですね。 多くの投資家は一度にリスクを高い投資に飛び込むっていうことが多い。 結果的にこれが失敗の原因になるんじゃないかなと僕は思っていて、 特に初心者は安定した投資の基盤を持たずに、 いきなり5万、10万で100万、200万、1000万を取りに行きたいなっていう欲の塊投資をしてしまうので失敗するんですね。 はっきり言います。ギャンブルです。 そうならないようにどうしていくかっていうそこを考えていく必要があって、 氷炭、氷炭を目指していくとその結果、予期せぬ損失を被ることが少なくない。 結果的に投資ってやっぱり怖いんだ、僕はやるもんじゃないんだっていう勘違いしちゃう人がいる。 もったいなくない? いきなりね、車の免許を持ってないのに車の運転をしました。 事故しました。車めちゃくちゃ怖い。こんなの人が乗るもんじゃないよ。 って言ってるのと一緒ですよね。 普通の人はね、教習所に通って免許を取るための学科と実技を勉強してひたすらそれを繰り返すわけですね。 で、来る免許を取得するための試験に臨むわけ。 それで合格、晴れて免許を交付されて公道に出ていいよってね。 公道に出て免許を持ったからといって、実際は完璧ではなくて、 歩行者がいたり自転車がいたり信号機があって、 これどうするんだろうって最初ドキドキしながらやるじゃないですか。 運転して駐車場に行きました。 レストランの駐車場に行った時に、右も左も車が止まっていて、 ここにバックして駐車するしかないなっていう場面。 ドキドキするよね。最初みんなこんな感じなんですよ。 勉強してよし行けるぞと思ってもドキドキして、 もしかしたら擦ってしまうね。事故してしまうっていうこともあるだろう。 これが通しで言うと損しちゃったよねっていうことなんですね。 いかにその損を少なくする減らすかっていうことに関しては、 練習をしておくんだよね。 ちょっと広い駐車場でね、バックをして駐車をする練習を何度かする。 僕もそうですね、18歳の時に免許を取りましたので、 実家の岩手の方で、もともと車屋さんだったので、 いろんな車があって、そこの中にぶつけてもいいんじゃないかな、 事故してもいいんじゃないかなっていう車を抜粋して、 父親と近くのスーパーに行き、コソコソとバックの練習をしてた。 こんな記憶が今蘇ってきました。 それと同じなんだよね、通しって。 これを勉強したから100%OKですっていうのはあるわけなくないですか。 これ通しだけじゃない。 リスクがあるよっていうのも、どの行動をするにしても、 必ずリスクだったり失敗する可能性ってゼロじゃないですよね。 近くで飲食店を出します。 何がいいかな。 今度トラの買いコーヒーやりますので、 そのコーヒー屋さんを出店します。 そのためには店舗を借りて回送して、 大体500万とか1000万とか店舗の費用をかけて、 そこから皆さんビジネスをやっていくんですよね。 最高のコーヒーができたと思う。 このコーヒーをいろんな人に飲んでほしいって思って、 夢を持ちながら出店するんだけども、 多くの人はうまくいかないんですよ。 そして何年かしたら辞めちゃうっていうパターンが非常に多い。 もしくは借りたお金が足りないから、 もう一回融資してくださいって銀行に頭を下げに行って、 何とかかんとか続けてるって方も多くいるんですよ。 これは別に悪いことじゃなくて、 これが現実なんですね。 ここに対してリスクありますかないですかって聞かれたら、 ありますよね。 しかもそのリスクって500万とか1000万とか、 まあまあ大きいんですよ。 でもこれって一種の投資なんですよ。 僕から言わせていただくと、 店舗を出してビジネスをすることと、 FX、株式、インデックスバウンド、 そのあたりの投資をやるって、 どっちがリスク少ないですか? 僕はもしサラリーマンを今聞いてる方がやってるとしたら、 逆ですね。 今聞いてる方がサラリーマンだったとして、 投資をしようかな、ビジネス事業をやろうかなって、 どっちかを考えてるんだとしたら、 僕はですね、投資の方を進めます。 投資っていうのはそのニーサだったり、株だったり、FXだったり、 そっちの方がまずリスク低く始められるんですね。 その始め方的にも、 5万円からやる人もいるし、5000円からやる人もいるし、 またまた500万ぐらいから投資をするって方も当然いろいろいるんですね。 そのパターンによって変えられるんだけど、 そう考えるとリスクのないことって世の中ないんですよ。 なぜか、投資だけリスク高いから怖いなんて言われるんだけど、 僕からしたらよっぽどリスク低いんだけどなと。 テレビだったりYouTubeだったり、いろんな情報操作が入って、 投資って勉強しないとダメなんだ、怖いものなんだってなっちゃうんですね。 それは全部そうって僕は言いたい。 全部そう。 何でも勉強しないとダメだよって。 投資だけじゃないんだぞって言いたいですね。 はい、いろいろ少し脱線してしまったので修正しますね。 まず先ほどお話をした、 特に初心者は自分の安定した基盤を持たなくリターンを求めることが多い。 その結果損をすること、損失をこぼることが少なくないよねってお話したと思うんですけども、 この根本的な原因はリスクの管理、ここの管理能力の欠如です。 投資新宅をやっていく、新人さんをやっていく中で、 インデックスファンドとアクティブファンドってこの2種類の投資にまず大きく分けられるんですけども、 インデックスっていうのは守りですね。 アクティブっていうのは今ある市場、それよりももっと上回ろうとして、 ファンドマネージャーが売ったり買ったりっていうのをめちゃくちゃ頑張っちゃうんですね。 利益を取りに行くための攻めた投資なんですね。 インデックスは守り、アクティブは文字通り攻めっていうことですね。 この2種類の投資のうち、まず初心者がやっていただきたいのはインデックスの方ですね。 守りの方ですね。 そこには何があるかっていうと、 投資新宅に保険をコーティングしてるよっていうものだったり、 比較的低リスクで市場の成長に対して投資ができるっていうみたいな、 そんな投資もあるわけなんで、 一番最初の投資にとっては最高だな、有効的だなって思います。 # 金融庁:つみたてシミュレーター ただ、これだけでは大きなリターンを期待するのは難しいと思います。 そこでね、まず5000円とか1万円とか投資をした後にですね、やらないといけないことはFX投資です。 もうはっきり言いますね。買わせが世の中でなくなることってないと僕は思うんですね。 会社、株式投資、例えば何だろうな、日本の大手で言ったらトヨタ自動車、各銀行とかね、いろんなのありますけども、 あまり考えにくいけど、倒産しないかどうかって言われたらどうですかね。ゼロではないよね。 じゃあ逆に、円がなくなりますって、どうですかね。ほぼほぼないんじゃないですかね。 ちょっと破綻するみたいな考え方はできるかもしれないけど、価値が下がってね。 ただアメリカドルがなくなるとか、ポンドがなくなる、ユーロがなくなる、円がなくなるって考えにくいじゃないですか。 なので僕はまずはFX投資やるのがいいんじゃないかな、リスク的にもここは僕は考えてますね。 では具体的にその解決策として、どのようにインデックスファンド、そして新入社からFX投資へ移行する。 どうしたらいいんだろうね。ここは、すいません、自己責任なんで、自分たちで考えてください。 勉強してください。そこまでは私たちはできるんですけど、体制は整えられるんですけど、その先は自己判断であります。 って言ってるのは国なんです。国を否定してるわけじゃないけど、今ちょっとなりきっていました。 そういうわけにいかないので、まずはステップを踏んでいきましょう。 ステップを5つに今日は分けてお話をします。 セミナーではないので、なるべく脱線しないようにスルーにお届けしたいなとは思ってます。 まず1つ目はインデックスファンドをやりましょう。具体的には返額保険を僕はお勧めしています。 さらに同じ部分の立ち位置としては新入社ですね。新入社とインデックスファンド、何が違うんですか。何がいいんですか。 どっちがいいんですかってよく聞かれるんですけども、それは後で説明しますね。 インデックスファンドをやるのがいいよっていうのはですね、これは市場全体の成長に対して連動していくよっていう投資なんですね。 市場全体っていうのは、例えばアメリカ市場、アメリカの株式市場だったり、日本の日本株式市場だったりとか、 そのあたりの成長に連携、連動してるんですね。連携じゃないです。連動してるんですね。 そのためにリスクが分散されて、安定的なリターンを期待できるんです。 例えば毎月1万円を積み立てていきます。定額を積み立てていきます。 それを10年、20年、30年やりますよと。これで長期的な出産形成を目指していく。 以前紹介した金融庁が出している積み立てシミュレーター、これ使った方いますかね。 じゃあもう1回貼っておきますね、ここにね。 これ何かというと、毎月積み立てをいくらやります。利回りは何%の商品です。 積み立て期間が何年か、このあたりを入力すると将来いくらになりますよという試算ができるんですね。 今例としてお話しした毎月1万円投資をしますと。 聞いている方、年齢何歳かな、ちょっと分からないですけど、区切りよく40歳くらいとしましょうか。 40歳の方が60歳、65歳まででしょ。 65歳までの25年間、利回りが僕が一番低い投資16%の利回りでやっているものがありますので、 これに例えば入れたとしますね。25年間、月に1万円。 1万円を年出できないという方もいるかもしれないけど、頑張ってそこはやってみた方がいいんじゃない。 5000円でもいいけど、分かりやすくするために1年間で12万円ということですね、月1万は。 これを25年やると元本が300万貯まるんですね。 300万貯まったなとね。銀行に預けていたら300万は300万のままですよね。 むしろインフレがあるので、今の300万と25年後の300万だったらおそらく半分ぐらい減っているんじゃない。 今150万円ぐらいのものぐらいしか買えなくなっているんじゃないかな。 運用を絡めて16%の運用で、例えばイケた場合にもっと上がる可能性もあるし、そこは分からないんですけど、 運用益としては3613万プラスなんですね。 ここに元本の300万なので合計で3913万円なんです。 嘘みたいって皆さん思うかもしれないですけど、これが投資の良さなんです。 世間的に言う福利っていうここの効果を十分に発揮できるんですね。 後でこれスクショ貼っておきます。 毎月1万円、これを25年間やりました。 2万割としては16%でやりました。 全然可能なんですよ。2000万円問題なんて全然怖くないですよね。 ではこれが毎月もう少し頑張って3万円積み立てできるとしますね。 例えばね。 同じ16%でこれを25年間で計算するといくらになるか。 25年後元本としては900万貯まります。 3万円をね。 25年間16%で運用ができたとしたら元本が900万。 そこに対して運用のプラスが1839万円。 合計1億1739万円になるわけですね。 えーって言われそうだけど可能性として十分考えられるわけですね。 っていう感じで僕はコツコツコツコツお金を増やしてるっていうだけなんですけど。 僕がすごいわけじゃないですね。 この仕組みが理解してるだけですね。 いわゆるこれが短期ではなくて長期的な目で見た資産形成っていう部分ですね。 毎月1万円もしくは3万円銀行に貯金してる人いません? めっちゃ問題です。めっちゃくちゃ問題です。 僕は銀行に預けてるお金現金を投資に回すだけで勝手にお金が増えるっていう状態にしてるんですね。 世間的にファイヤーファイヤー言ってますけども そんなのとっくにできてる状態っていうことを前提としてお伝えして忘れたので 世間的にファイヤーって言われてるのはそんなに難しくないよと。 必要なのはその人自身聞いてるあなたのやる気次第だよっていうところだって僕は思ってるんですね。 またちょっと脱線そうなので話を戻すと インデックスファウンドいいなってこれね皆さん気づいていただいたと思うんですけども 次やるべきことはですね 投資先としてそのインデックスファウンド、返額保険、信任差 これ何をやればいいかっていう選定をしていく必要があるんですね。 例えば国内外の主要なインデックスに連動するファウンドを選びましょう というだけだとちょっとピンとこないと思いますけども 投資に対してですねこの投資をやってくださいとは言えないんです。 言えないけど僕はこれやってるよみたいな話はセミナーではお話ができますから ぜひねこれ参加していただきたいなと。 もうフルフルのスクールに入ってメンバーさんも参加してください。 そのね本編でお話をするとしてファウンドを選べました。 このファウンドもですね良い悪い色々ありますからその悪い例もお話をします。 実際に僕がいいなと思ってるけどそうは言ってない投資もあるわけですね。 株もあるわけですね。投資委託もあるわけですね。 こういうのだったらちょっと損してるよ。 ただ5年後は増えてるかもしれないという話の仕方ですけども いろんなことに分散してそこに対して市場の成長に対して何もしなくても チャリンって動くわけです。 例えばAmazonとかAppleとかNVIDIAとか海外の会社さんが頑張ってくれて その社員さんたちが頑張ってくれたおかげで 僕たちにチャリンジャーにしてくるっていうのがこの投資の素晴らしさなんですよね。 実際にAmazon私使ってませんとか AppleじゃなくてAndroidなんですみたいな方も関係ないですね。 売上に貢献しなかったとしてもお金を払って株主になっているだけで お金をいただけるっていう投資・信託かもしれないけど これがこのインデックスファンドの良さでもあるんだよね。 まだそれそうですね。戻します。 ここで注目したいのが先ほどから僕がお話ししている 投資・信託に保険をコーティングするっていうここの部分ですね。 絶対やった方がいいです。 地元でいるユーチューバーがね これ返額保険って名前なんだけど 返額保険はいらない、無能みたいな こんなユーチューバーいっぱいいるんですけど 全然わかってないですね。素人ですね。 これ何かというとですね 奥さん、子供、両親 この辺り守りたい家族がいる方には # 奥さん、こども、両親など守りたい家族がいる方へ まさかの音声チャプター途切れる。 10分超えると次のチャプターにしないといけないんですけど、熱くなりすぎて あ!みたいなところで止まってましたね。 奥さん、子供、両親などがいる人は、守りたい人がいる、家族がいるっていう人には圧倒的に 変顔効果があるんですね。 これは何でかというとですね、投資のリターンだけではなくて保険の機能も金備えているので万が一の 事態にも対応できるんですね。 万が一というのは死んじゃった時 これは例えば僕が毎月5万円投資しています。 5万円を 変顔保険の保険料として保険会社に払うんですね。 そうすると保険会社がですね、その運用を代わりにやってくれるんです。 いろんな部分があるから端折りますけども、そのリターンとして将来僕が行きましたってなった時に投資で運用の プラスになった分、万が一損する可能性もあるかもしれないけどプラスになってきた分も含めて 保険金として受け取ることができるんですね。 それが10年後なのか20年後なのか 必要になるタイミングは今はわからないけども、預けておいてプラスになりました。 はいありがとうって回収するわけですね。 言い方。 ここからですよ。先ほど大切な人守りたい人がいたら変顔保険いいよって言ったけど ここからが保険の良さなんです。 例えば僕が死んじゃいました。 毎月5万円を1年で言うと60万だよね。 60万を2年やって120万。3年目生きてました。180万。 そこで死んだらどう?僕死んじゃった。 あれ森川死んじゃったよ。 ってなったら普段だよね、投資委託とか 積み立て投資だけをやってたとしたら180万返ってきて終わるんですよ。 180万にプラスか投資してるからプラスになった部分が返ってきて終わるんですね。 ただ保険の良さって奥さん、うちの妻に2800万の保険金として くるんですよ。 わかる? 2パターン投資してるんですよ。 保険料として毎月運用しておいてって言って預ける以外にも これでリターンを得るっていうのも一つ投資じゃないですか。 さらに、万が一僕死んじゃったってなったら 保険会社が保険金として2800万くるっていう2種類目の投資。ここわかりますかね。 毎月僕5万しか払ってないんですよ。5万しか払ってないのに2800万くる可能性もあるわけですよ。 死ぬの考えたくないけどさ。でも考えないといけないわけですよ。家族がいればね。大切な人がいればね。 これができるのが保険の良さなの。 2年ぐらい前は保険いらないって言ってたけど 全然もうね、いろんな勉強をずっとしてるんで。毎日が勉強なんで。 アップデートアップデートされるんですよ。 その中でもこの変顔保険途中出会って、これやばと思って。 これやってないとマジもったいないなと思って自分もやり始めて で、ちゃんとこの変顔保険いいよって話ができるように保険会社の資格も取ってるんですね。 なので僕にお話していただければ全部の提案ができます。 ただ僕保険屋さんになりたくないんで、いらない保険いらないよっていうし 無駄な保険これやめていいんじゃないって話もぶっちゃけしちゃいます。 でも中にはすごい良い保険入ってるね。最高じゃん。こういう人もいます。 その時代、そしてその保険会社によっていろいろ変わってくるので、そこに対して見極めるポイント、見るポイントみたいなのもあるので、これをもとに僕はお話ししますね。 これだけ聞くだけで、新入社は何やろうかなって今考えてた人が、ちょっとバカらしいって思わない? バカらしいって言いそうかもしれないけど、まずはこのあたり変顔保険を使ったインデックスファンでやるのがお勧めだよと。 新入社と同じような商品、同じ商品が買えるんだよ。 だったら投資金当ては賢くない? って僕は思いますね。このあたりやっていくと、家族の生活ある程度安心に守ることができる。 これをやった上で、インデックスファンド、そして変顔保険のある程度の差ができてきたなぁと、構築できるなぁって将来が描けた後に やるべきことは僕はFXだと思っていて、FXは当期ギャンブルーターンって言われたこともありますけども、 リターンが期待できるんで、別に僕はそこがギャンブルーと思う人もいるかもしれない。 ただやり方なんだよ。知らないのもったいないってシンプルに思いますね。 知らないんだ、やり方知らないんだ、ダサいって僕は思ってるんですけど、そんなのはいいんですね。人がどう思うかどうでもいいんで。 ここで重要なのはですね、FXの基本を学んでいるかっていうところなんですね。 僕が得意にしているのはテクニカル分析って過去のチャートを基に分析して、そこから今後どうなっていくよねっていう未来を探していくんですね。 そこを練習のデモトレードっていう、リアルの自分のお金じゃなくてバーチャルのお金を使って練習するみたいなモードがあるので、 ここでひたすら実践を積んで、トレーニングしてくれと。 最後に自分の資金を入れて、実際に入れてリアルトレードをする。 ここでさらに重要になってくるのは、リスクの管理を徹底しようねと。 例えばロットって言われる掛け金みたいな掛け率みたいなところを、ロットサイズを小さくしてストップロスの設定を入れるとか、損切りの設定をするとかね、 そのあたりを簡単なことなんですけど、この方法でリスクを管理していきましょうと。 詳しくはフルフルのスクールの方でやりますけども、このあたりを作っていけたら最高だよね。 例として具体的にちょっと1個挙げてみるとですね、毎月5万円をインデックスファンド、先ほどの変額保険とか新入社とかそっちの積み立てたとして、 10年間で240万になるわけですね。 この240万の元本と投資してプラスになっている部分があるはずなので、そこの一部を使って他の投資をする。 例えばFX投資を開始して、もしくは開始をしてたとしたら、自分のリアル口座、ここに30万とか50万を追加して入れておいて、そこの部分の奨額を使ってトレードする。 50万を全部使うんじゃなくて、1万、2万という部分の資金力を使ってトレードしていくんですね。 この方法でリスクを分散しながら高リターンを目指していこうねっていう。 良くない?長期的にも考えられるし、短期的に教育資金で使いたいとか、急に子供が、習い事が、塾が、入学資金がというのがいろいろ出てくるじゃないですか。 育てしているとね。逆もそうですよ。フルフルのメンバーさんは50代60代の方多いんで、考えると孫のおもちゃ買わなきゃとか、ランドセル買わなきゃとか、いろいろ出てくるわけじゃないですか。 そこに備えるためにも、自分の老後以外に孫資金って必要でしょ? いらない。余談でしたけども、こんな感じでどんどんどんどん資金の効率化をしていってほしいなと思います。 家族を守るには自分たちしかいないんですよ。特にパパね。僕と同じ立場でパパである人がいたら絶対聞いてほしい。 もうあなたしかいないんだよ。あなたがダメになったら全部ダメになる。これぐらいの気持ちでやろうよ。 子供に何か我慢をさせてるそんな格好悪いパパでは嫌でしょ。そんなになりたくないよね。 僕もそんなパパになりたくないと思って頑張って投資を始めた。 さらにはおじいちゃんになった時には孫に何でも買ってあげられる最強スーパーおじいちゃんでいたいなって、そこまで考えてますね。 はい今日は投資について効率を加速させる具体的な方法を話してみました。 8月11日のダブル勉強会の方ではもっと踏み込んだお話をしていきますので是非是非参加してみてください。 詳細は次のシャプターに貼っておきます。 # #マイルの貯め方 最後ですね、マイルの貯め方という、ここのVoicyハッシュタグテーマにも触れていきますね。 5分くらいでパッといきますね。 マイルを上手に貯めることで、無料で飛行機に乗れたり、ホテルに無料で泊まれたり、特典の商品をゲットできたりするわけですね。 夢のような旅行を実現するために、どのように効率よくマイルを貯めるか、これをお話ししていきたいと思いますね。 まず、多くの人がマイルを効率的に貯める方法を知らなくて、せっかくのポイントだったり、特典を活用できないという、こんな問題があると思うんですね。 さらには、貯めたマイルが期限切れになってしまうとか、どのクレジットカードを選ぶべきか、そしてその旅行会社のプログラムが自分に合っているかどうかわからないなという、こんな問題もあると思うんですね。 ではなぜこの問題が起こるのか。 これはマイルのプログラムだったり、クレジットカードの選び方がわかりにくいという、ここがまず問題かなと。 さらには、日常の資質をどのようにマイルに変えるか、これを知らないということも原因じゃないですかね。 各航空会社のクレジットカードのキャンペーンを見逃すとか、こういった影響もしてそうですよね。 じゃあ、ここからが解決なんですけども。 まず一つ目は、クレジットカードを使うのが怖いなと思っている人は、使ってみよう。 僕の周りにまだたまにいます。クレジットカード使ったことないです。電子マネー使ったことないです。 っていう、税率さんがいます。 すごいよね。 税率さん大丈夫?みたいなね、思いますけども。 マイルを効率よく貯めるためには、何と言ってもまずは、航空会社の提携クレジットカードを選ぼうねと。 例えば、アナカードだったり、ジャルカードとかね、こういったカードがありますけども。 こういうカードを日常の買い物に、買い物に活用利用することで、マイルが自動的に貯まる。 ここまではわかると思うんですね。 さらには、楽天リーベイツ、そしてハピタス、この辺りのポイントサイトでポイントを交換することで、 オンラインショップの時のポイントが貯まって、これをマイルに活用することができる。 キャンペーンを利用する、各航空会社のクレジットカードが実施するキャンペーンをこまめにチェックしよう。 これがめちゃくちゃ大事なんです。 特定のこの期間に、特定のこの条件を満たすと、通常よりも何倍のマイルが貯まるよね。 ここなんですよね。ここを気づいてない方が多い。 この期間に100万円を使いましょう、みたいなね。 例えばそういうことがあるわけですよ。 これをうまく活用できると、より効率よいポイ活ができるわけなんですね。 他にも、例えば賃貸の方は月々の家賃だったり、公共料金の支払いもクレジットカードを利用することでマイルが貯まることがある。 できるだけカードで支払えるものは支払った方がマイルになるよね。 そしてポイント、貯めたら貯めたらですね、有効期限をしっかり把握しないと期限切れちゃう。 これはもったいないよね。 もし旅行行けないというぐらいであれば、仕事が休み取れないとか忙しいとかね。 だったら商品に交換するとか、最悪それが一番有効な活用じゃないかなと思いますね。 以上がマイルを効率的に貯めるための基本的な方法です。 クレジットカードの活用、ポイントサイトの利用、キャンペーンの活用、公共料金をクレジットカード払いにする、そして有効期限の管理徹底。 これをやることであなたも夢のマイル旅行が実現することができます。 ぜひ今日からね、一個でもやってみてください。 # 夜、寅の会 そして本日夜の10時からですね 3人で虎の会やります お待たせしている虎の会コーヒーの最新情報ですね。シェアしますので。少し遅い時間ではありますけども参加できる方はね 一緒にああでもないこうでもないってね言い合いながら 音声を楽しんでいただければなと3人のトークを楽しんでいただければなと思います もしかしたら他のパーソナリティもね聞いてくださっている方がいたら 急遽登壇ということもあるんじゃないかなと思います 本日夜10時からお待ちしております それでは本日はここまでです最後までご聴取いただきありがとうございました もっと見る #投資 #FX #インデックス投資 #マイル #投資の効率化 #マイルの貯め方 ふるふるラジオプレミアム放送配信中!02:451.ふるふるBBQの話10:002.未来のビジョン10:003.金融庁:つみたてシミュレーターhttps://www.fsa.go.jp/policy/nisa2/tsumitate-simulator/09:044.奥さん、こども、両親など守りたい家族がいる方へhttps://utage-system.com/p/XITlQgOmciPE04:015.#マイルの貯め方00:426.夜、寅の会コメント感想・質問・応援メッセージを書こう
Voicy寅の会・佐々木 康栄さん 32分・1時間前・ 6再生AI目次公認心理師・佐々木康栄氏の意外な素顔スポーツで培われた「負けたくない」精神勝ち負けよりも大切なもの:真の成長とは子供時代の正義感と理不尽への挑戦対人関係に見る「競争心」の多様性
家とお金#7|繰上返済と積立、どちらを先にするか 8分・9月10日・ 247再生AI目次親世代の「正解」は今も正解か繰上返済と積立、確実な選択肢資産形成で優先すべき順番とは理屈を超えた心の安心の価値あなたの金利から最適な選択肢
家とお金#6|「買ってから相談に来る人」が口を揃えて言うこと 16分・9月8日・ 887再生AI目次家とお金「買ってから相談」の本質住宅購入で家計に起きる3変化住宅費と貯蓄「3本柱」の均衡黒字なのに貯蓄が減る家の謎団信と生命保険の見直し術
Voicy寅の会・よっしーさん 28分・9月8日・ 117再生AI目次こだわりの炊き込みご飯と豚汁食の好みと地域差、そして資格ご機嫌は生まれつき?作れる技術?ご機嫌ムードを引き寄せる脳の法則笑顔がもたらすご機嫌と伝播の秘密
家とお金#5|住宅ローン控除でよくある勘違い、全部ほどきます 10分・9月4日・ 301再生AI目次住宅ローン控除の基本:0.7%還付の仕組み戻る額は納税額が上限?意外な落とし穴ローン控除は現金ではない!資金繰りの罠源泉徴収票でわかる!あなたの控除限度繰上げ返済とペアローン控除の盲点
家とお金#4|頭金はいくら入れる?入れない選択もあります 27分・9月2日・ 470再生AI目次住宅頭金「2割」の常識、そのルーツ貯金を守る!頭金ゼロの賢い選択術森川氏が語る!キャリアを変えた決断の瞬間60歳からの住宅ローンと不動産活用術新チャンネル始動!AIが変えるお金の未来