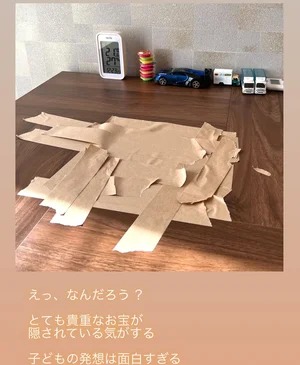
TOPビジネス投資・マネーふるふるラジオ子どもの口座を管理するときの注意点17:46 2024年1月27日 1,464再生 問題を報告する 再生する シェアする AI目次子どもの口座開設、メリットと目的とは?子どもの口座管理3つの注意点とは?教育資金口座の制度と注意点とは?親子の未来へ繋がるお金の教育とは?子どもの金融リテラシーを高める方法とは?AI文字起こし(β版) # オープニング ふるふるラジオの森川です。今日もお聞きいただき本当にありがとうございます。 この番組では背中で語れるお父さんお母さんになろう このようなコンセプトでお金の知識を増やし、将来のため家族のため 投資を頑張って取り組んでいる人を応援していくラジオ番組となっております。 今日は子どもの教育資金、そういう講座を作っているお父さんお母さんも多いんじゃないかなと 子ども名義で預金講座を作る、銀行講座を作るとどんなメリットがあって、どんなことに注意しないといけないか そして僕はやってるのかやってないのか、こういったお話を今日はしていきたいと思います。 それでは本編どうぞ # 空くんクイズ はい本題入ればいいです一つ今日朝ねあの空くんさんさんの空くんね ちょっと面白いことをしてたのでこちらのシャフタに貼ってある写真をぜひ見てください ね なんでこんなことだったんだろうねぇ 言葉で説明すると家にある和室の机がねデスクがあるんですけどそこに ガムテープベタベタだったんだね でこのガムテープの先にはですね蓋があってちょっと小物を収納できるようなスペースが あるんです なんで貼ったのかどうと何か入れたのかな いろんなことが推測されるんですけども なんとこんな理由がありました。ぜひコメント欄で皆さんどんなことを目的として空くんは ガムテープを貼ったのか ぜひ予想を皆さんコメント欄にどうぞ # 子ども名義の口座を作るメリット それでは早速本題に入ります。 子どもの名義で貯金をするとき、投資をするとき、 そんな時の注意点何かありますか?ご質問いただきました。 今日はこの質問についてお話をしていきたいと思います。 子どもの講座を作るという時は、やっぱり子どもの将来の教育資金だったり、 もしくはおじいちゃんおばあちゃんがくれたお年玉とかを振り込んで貯金したいよね、こういった目的があると思うんですね。 あとは子どもたちに子どもの教育を学ばせたい、自分でお金を貯めるという金銭感覚を養うために使いたい、 こういったお父さんお母さん多いと思うんですね。 ただ、親が子どもの将来のためにと思って準備したとしても、実は贈与税がかかってしまったり、 給民口座になってしまったり、トラブルが起きることもあるわけですね。 そうならないように、あらかじめある程度のお金の知識というのを、 今日は学んでいただければなと思います。 早速ね、まず子どもの講座を作るメリットって何だろう? ある程度子どもが大きくなってくると、子どもの名義を作ろうって考えるお父さんお母さんも少なくないと思うんですね。 じゃあその子どもの講座を作るメリット、そして目的ってどんなものがあるんですかね。 例えば先ほど冒頭でも触れたように、子どもたちがおじいちゃんおばあちゃんからもらった、 もしくは親戚からもらったお年玉を貯めようとね。 お年玉をもらうと、まあまあそれなりの金額になりますもんね。 これを子どもたちに預けておくと、なくしてしまったり、 無駄遣いをしてしまったり、こんな心配があると思うんですね。 そこを防ぐためにも、まずお年玉を預けるための子ども名義の講座を解説するって人もいると思うんです。 銀行に預けておけば、とりあえずお父さんお母さん、そして子どもも安心だよね。 こういう考え方があるんですね。 あとはやっぱり子どもに金銭感覚を身につけるために、ある程度お金の管理が自分でできるように 子どもの名義の講座を作る。 こういったお父さんお母さんも少なくないと思う。 子どもが自分のお金を銀行に預けたり、手元に置いておく現金とどれぐらいのバランスにしたらいいか、とかそういった経験というのは、 子どものうちからやっておくと金銭感覚を養う上で、とても良い教育だと僕も思うんですね。 現に僕自身も子どもの頃は、もらったお年玉の半分は貯金、半分は机の中、こういった感じでお年玉を上手く使っていたという経験がありますね。 その他で言うと、子どもの将来の教育費を貯めるという目的で、自分たちお父さんお母さんが自分たちの講座に入れておくとわからなくなる。 お金には色がついているわけじゃないので、これはどのお金、何に使うお金、どこの分、こういったところを分けるために講座を分けるという、その考え方もめちゃくちゃわかります。 教育費といえば学士保険で備えるケースとか、学士保険だと保険の期間に途中で気軽にお金を引き出したりとか追加するということができないので、 そのためにある程度自由度の高い銀行の講座であれば作っておけば出し入れというのが自由にできるよね。 そういった面でも子どもの名義の銀行講座を作るというのはメリットがあるよね。 # 3つの注意点 メリットのほかに注意点としてお伝えしたいなという部分が、まず一つ目は、 給民口座になってしまうこともあるから注意してほしいなと。 この給民口座というのはどういうことかというと、10年以上入金とか出勤の取引がない場合には、 給民預金ということになってしまうので、結果的に給民口座になってしまう。 これどういうことかというと、2019年から始まった民間工業活動を促進するための給民預金などにかかる資金の活用に関する法律という、 長いね。 給民預金等活用法という法律がありまして、2009年1月1日以降の取引から10年以上取引のない預金を民間公共活動の促進のために使いますよ。 もっとわかりやすく言うと、あなたの預けているお金10年以上を入金したり出勤したりしない、いわゆる口座として必要ないんでしょ? あなた使わないよね、このお金ってみなされて。 法律としてね、もうじゃあ使わないんだったらその分使わせてねっていうのが合法で勝手にお金を使う。 多分文句言うなよっていう法律なんですね。 ちょっと強引だった。 とはいえ、預金を全く引き出せなくなるわけではなくて、金融機関で窓口で手続きしたりとか、そういうことをすると引き出すことは可能。 ただ、給民預金にならないためにも銀行口座を作ったとしたら必ず動かしておくっていうのは大事だよね。 作った口座を活用しない口座を持っているということはいらないんじゃない? そういうのはもう解約しちゃうっていうのもいいと思いますね。 はい、なので子供の口座、昔作ったなぁ。 その時には貯めようと思ってやってたけど、あれ放置しちゃってたなっていうね、お父さんお母さんもいるのかもしれない。 一度ちょっと確認してほしいですね。 そして万が一、最近この口座使ってなかったという方は、思い出したタイミングが基地だと思いますので、 1000円でも2000円でも入金したり出勤したり、この口座使ってますよっていうアピールをしていくのが大事じゃないかなと思いますね。 注意点の2つ目はですね、雑用税がかかってしまうかもよ。 雑用税というのはですね、個人から財産をもらった時にかかる税金のこと。 雑用税というのは1月1日から12月31日までの1年間に一人の人がもらった財産の合計から、 基礎控除額110万円を差し引いた残りの額にかかる税金なんですね。 この雑用税というのは親子間でも当然同じように財産を 受け取るとかかってくる。こういった点は注意が必要だよね。 基礎控除額とかいろいろ考えるとねめんどくさいんで、 わかりやすく言うと自分以外の人に110万円以上を振り込む、もしくはもらう時には注意して、税金かかるからね。 そういうことなんですよね。ではそれを親子間に置き換えるとね。 例えばお父さんが子供のために子供の名義を作って、口座を作って、 そこに将来の教育費をコスコ積み立てていこうって思うと思う。 その口座を子供が大きくなったタイミングで引き継いだとしよう。 実はこれは子供に引き継いだタイミングで110万円を超えていたという場合であれば、 雑用税の対象になってしまうんですね。 この引き継いだ時点で、このタイミングで110万円以下であれば雑用税というのはかからないです。 じゃあこの雑用税がかからないためにどうしたらいいか。 例えば110万円に達成する前、 110万円に到達する前に子供に口座の管理を引き継げば、雑用税というのはかからないんですね。 口座の管理というのは子供と一緒に銀行に行って入金するとか、定期的に一緒に通知を確認したりするというこの辺りが考えられる。 将来雑用税を回避するためには子供が小さいうちから、親だけではなくて子供と一緒に管理するというこの習慣を作っていくということが大事なんですね。 そして雑用税というのは、そもそも教育資金や生活費、このあたりは必要な程度その支払いに充てられればかからないとされているんですね。 ということはこれは教育費や生活費ですと言えばいいということにはなるんだけど、 仮に将来教育費の積立であれば必ずしもその子供の名義で口座を作る必要というのはないんだよね。 親の名義の口座でいいわけなんだよ。そして必要なタイミングで教育費に充てていけば雑用税かかることもないんだよね。 なので僕的にはですね、教育費を貯める目的で口座を開設する場合には雑用税のこともあるので、親の名義でいいって僕は思いますね。 ただやっぱり子供の金銭感覚を養うとか金融教育のためにっていうのであれば、子供の口座を作るというのはもうすごくめちゃくちゃいいと思いますね。 はい続いて注意点3つ目はですね、子供が成人した後は親の意思で引き出せないぞ。 どういうことかわかるかな?これはですね、子供が成人すると今まで親が代理で管理していた口座を原則、子供本人が管理するということなんですね。 当然ながら親が子供の口座から親の意思だけでお金を引き出すということはできなくなるね。 なので子供が成人してお金を引き出す必要のある教育費を子供の名義に貯めておくことは特策じゃないんですね。 親の名義で準備した方が後々問題になる心配も減るんじゃないかなと思うんですね。 さっきの2つ目と重複するんですけども、教育費を考えている方ね、教育費を子供の名義で貯めておこうって考えている人が わざわざ子供の名義の口座じゃなくてもいいんじゃないとね。自分の口座を例えばね、みずほ銀行で口座がある人は UFJでも開設しておこうと。UFJの自分の名義の口座は子供のために使おう、教育資金のために貯めておこうという口座でいいんだよね。 大丈夫ですか?これ伝わってますかね。子供の名義じゃなくて自分の名義で銀行を分けるということね。 僕も6個くらい銀行の口座あるので、いろいろ使い分けしたりとか、この銀行は投資で使うお金を貯めておくとかね、命令の感じで管理しているので、 そういう感じでやるのがいいんじゃないかなと思いますね。 # 贈与税非課税措置「教育資金口座」 贈与税のお話をしましたけれども、この贈与税の非課税になる方法も実はあるんですね。 子ども名義の口座の贈与税が取られないための制度があると。これは何かというとですね、教育資金の一括贈与に係る贈与税非課税処置という制度があるんですね。 これはですね、直系のいわゆるおじいちゃんおばあちゃん、そして非おじいちゃん非おばあちゃん、そしてお父さんお母さん、このあたりが対象になってくるものなんですけれども、 この贈与者からというのは、渡す人から30歳未満の受け取る人、ひまごだったり孫だったり子どもに対して、非課税で教育資金を贈与できるよという制度なんです。 この制度を利用すれば1500万までは贈与税がかからないよと。 ただね、ただめんどくさいのは、この制度を利用するには金融機関と一定の契約に基づいた教育資金口座っていうめんどくさい口座を作る必要があるんだよということですね。 めんどくさいって言っちゃった。言っちゃいけないですね。 こういう素晴らしい制度もあるんですけども、僕にはちょっと管理が難しそうだなと思ってやる予定もないんですけども、 注意としては、お孫さんとかが30歳になった時には、この口座自体を修了して、その修了時、時点の残高に対して贈与税がかかってしまうということもあるので、 大変でしょ。忘れちゃうでしょ。 そしてこの制度を利用できるのは、2026年の3月31日までになっています。 なので、こういう教育資金口座っていうのもあるんだなぐらいに覚えていただければなと思います。 # #これからの教育 はい、今日はですね、子供の講座、銀行講座にまつわるお話をしてみました。 いろんなリスクだったり問題点だったりとか、注意した方がいいよって話もできたと思うんですけども、 このお金の問題っていうのはね、やっぱり子供と一緒に、そして親子でね、話し合ってほしいなって思うんですね。 僕がこのVoicyを発信している理由もそうなんですけども、 これからの教育ってどんどんどんどん変わっているよと、お金の教育っていうのも当たり前だし、 それを学校でなかなかやってくれないから、ご自宅でやっていく必要があるんだよ。 つまり子供のお金のリテラシーが高いか低いかっていうのは、お父さんお母さんの力量にもかかってくるわけですね。 なるべくはお金に強い子がいいよね。 お金に強いっていうのは具体的にね、税金面だったりとかさ、クレジットカードの使い方だったりとかね、 そこからの資産運用、いわゆる投資がね、知識だったり方法だったり、そこにお金に臆病になっていないか、 これが一つの金融リテラシーのポイントなのかなって僕は思うんですね。 お金を使うっていうことに怯えないでほしいね。 お金は使えば使うほどお金って回ってくるんだよ。 これが日本全体がこの流れができればですね、経済って回るんですよ。 ちゃんとお金を払って知識を学んだり何かを買ったりすると、当然そこに対するリターンがあるわけですね。 僕もね、この投資っていうのを学んでお金を払って学んだことで、もう何倍にもお金を増やせるからね。 いや何十倍かな。 この辺りはですね、ぜひ皆さんにもね、味わってほしいなと。 これから日本は変わります。 日本に期待してない人も当然多いと思うんだけど、僕は期待してるし、そういった大人でありたいと思うんだよね。 子供たちにも、日本っていいよね、日本に生まれてよかったね、こう言える大人にいたいね。 もう日本は終わってるよとか、もうそういうことを言ってる人はね、もうその人は終わってるよね。 そうじゃない。やっぱり僕は日本好きだし、日本で生まれたし、この日本でどうしたらいいかということを常に考える。 このフルフルっていう会社も、もう投資のね、スクールだったりとか企業塾だったりいろんなことやってるんだけど、 全て共通してるんですね。お金の知識が出るんですね。 どんな形でもフルフルに携わればお金に対して強くなるんですよ。 経営だったり企業だったりも同じことでしょ。投資ももちろんお金でしょ。 どんどんどんどんお金の中心が高い人が増えればいいなと、もう一人でもいい、二人でもいい、そういう感じで僕はやってますので、 フルフルラジオね、聞いてくださってる人もね、もう本当にお金に対してもう毎日聞いてるだけでね、ちょっと賢くなってるんじゃない? そういった立ち位置でね、僕はどんどん発信を続けて、これからもね続けていきたいと思ってます。 こういう放送は聞きたいとか、ここの部分話をしてほしいとか、こういったリクエストもどんどんお受けしてますので、 フルフルの総合窓口、そのLINEありますので、そちらでもいいですし、ボイスのコメント欄でもいいので、気軽にメッセージいただければなと思います。 はい、それでは本日はここまでです。最後までご視聴いただきありがとうございました。 そらくんクイズね、ぜひ皆さん予想してみてください。 もっと見る #投資 #ふるふるラジオ #これからの教育 #子ども口座 ふるふるラジオプレミアム放送配信中!00:421.オープニング00:532.空くんクイズ03:343.子ども名義の口座を作るメリット07:104.3つの注意点01:595.贈与税非課税措置「教育資金口座」03:306.#これからの教育コメント感想・質問・応援メッセージを書こう さのんた2024年1月27日テーブルに書いたお気に入りの絵を隠した?1返信
Voicy寅の会・重富 ゆたかさん 41分・16時間前・ 61再生AI目次「飲み口」より「継ぎ口」?ビールの奥義愛弟子・タカさんが注ぐ究極のビール一流の継ぎ手が語る技術の限界炭酸の物理量と「炭酸感」の秘密知って得する!ビールかけの意外な真実
【そラジオ】運動会・お誕生日・グランピング‥ 8分・10月2日・ 91再生AI目次運動会の名物競技「すずわり」の行方誕生日ケーキはマリオ一択!その行方は誕生日とグランピング?日程の真相大人気のピザマン!今日の買い物リスト6歳を迎えるそらんへ届いた祝福の言葉
Voicy寅の会・奥村 武資さん(たけちゃん) 36分・9月29日・ 90再生AI目次たけちゃんのVoicyとラジオの多面性たけちゃんを魅了する風月堂ゴーフル阪神スナックパーク「酌飲み」の極意神戸の昼飲みとシャトレーゼの秘密たけちゃんが推す神戸パンの贅沢
生きるとは? 24分・9月26日・ 179再生AI目次「なぜ働くのか」子どもの問いかけと本質『ラブ上等』で垣間見る生々しい感情先輩経営者との議論から学ぶ言葉の怖さ過密スケジュールがもたらす「生きてる」実感AI時代に「ライフワーク」を追求する生き方
【AI対談】ボイストレーナーみかさん 34分・9月25日・ 105再生AI目次ボイストレーナー業務をAIで効率化AIを活用した実践的声診断の全貌AIが変えるボイトレ事業の収益化戦略低予算で叶えるAI広告戦略とABテスト目的達成を導くAIチーム活用術とは
家とお金#8|教育費と住宅ローンが重なる10年の越え方 9分・9月24日・ 214再生AI目次教育費と住宅ローンが重なる世代教育費の山を予測する3つのステップ資金準備に最適な2つの時期とは山の中にいる今、できること3選苦しさが終わる年を家族で共有する
【朝活】運が動くとかいて運動 24分・9月22日・ 103再生AI目次祝日の朝活!親子で楽しむランニング風景道中で出会う意外な発見と自然の恵みセブンイレブン新商品ヨーグルモコ捜索子供の素直な発言と予測不能な行動朝の運動が心にもたらすポジティブな効果