
【法人税】交際費等から除外の飲食費「1万円/人」、実はややこしい!ポイント3つを解説
07:42
484再生
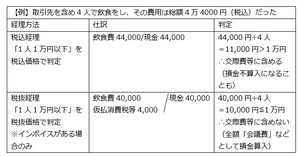
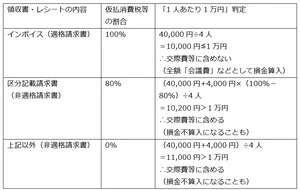
令和6年度税制改正で交際費等から除外される飲食費の1人あたりの基準額が「5000円→1万円」になりました。この計算、一見簡単そうですが、実はやや複雑です。判定のときのポイント3つをお伝えします。
【参考URL】
接待飲食費に関するFAQ|国税庁
https://www.nta.go.jp/publication/pamph/hojin/settai_faq/01.htm
交際費等(飲食費)に関するQ&A|国税庁
https://www.nta.go.jp/law/joho-zeikaishaku/hojin/5065.pdf
【参考URL】
接待飲食費に関するFAQ|国税庁
https://www.nta.go.jp/publication/pamph/hojin/settai_faq/01.htm
交際費等(飲食費)に関するQ&A|国税庁
https://www.nta.go.jp/law/joho-zeikaishaku/hojin/5065.pdf
 AI目次
 交際費から除外飲食費の判定基準とは?税抜経理?税込経理?判定額が変わる理由インボイスの有無で判定額が変わる?標準税率10%?軽減税率8%?その違いは?大企業と中小企業、その対応の違いとは?
5分で聴く「税金なんて大ッキライ」ラジオ
税理士・税務ライター 鈴木まゆ子
- 00:361.
はじめに
- 01:312.
交際費等から除外される飲食費とは
- 01:373.
ポイント①税抜経理が税込経理か
- 01:204.
ポイント②インボイス(適格請求書)、区分記載請求書の有無
- 01:085.
ポイント③10%(標準税率)か8%(軽減税率)か
- 01:316.
おわりに
コメント

感想・質問・応援メッセージを書こう

