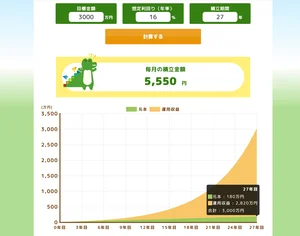
TOPビジネス投資・マネーふるふるラジオ誰でもできる1億円の作り方17:41 2024年6月23日 673再生 問題を報告する 再生する シェアする AI目次インフレと低金利時代の資産防衛策家計の見直しで投資資金を確保金融庁シミュレーターを活用しよう具体的な投資プランの2つの事例早期に経済的自由を手に入れる方法AI文字起こし(β版) # オープニング 改めましてフルフレラジオの森川です。この番組では背中で語れるお父さんお母さんになろう このようなコンセプトでお金の知識を増やし将来のため家族のため 投資を頑張って取り組んでいる人を応援していくラジオ番組となっております。 さて今日のテーマはですね家庭の見直すべきポイント 今からでも遅くないよっていうこんなテーマでお話をしています。 今はですね 日本はインフレが進んでいるよと、そして銀行の金利も非常に低い状況が続いていると そのために国も焦って新ニーサをやりましょうとか、いでこいいよなんてそういう推進もしていて 実は倍増計画っていうのも打ち出しているんですね。ただ具体的にはどんなことをしたらいいのと 全くこういうことは勉強を学校でやってきてないし、教わってきてもないんだよねと 安心してください。みんなそうなんですよね。なので今日は誰でもできる お金が苦手だよと、家計の見直しっていうのも聞くだけでアレルギーが出ちゃいそうとかね 投資をしましょうとかね、資産がって言われても全然ピンとこないよっていう方に向けてですね 一個一個を噛み砕きながら今日は進めていきたいと思います。本当に学びになってしまうと思うので よければメモとかね、もしくはこのコメント欄で入力をしながらメモ代わりに活用していただきながら聞いていただければ幸いです。 # インフレとは?低金利とは? それでは行きますね。まず一つ目、家計を見直すことの重要性について インフレだったり、銀行の低金利の状況下では現金の価値がめびりしていくために効果的な資産運用をしていかないといけないよねと 家計を見直しをして無駄な支出を削減すると、そして原資となってくる投資をするために 原資となってくるお金を増やしていく、確保していくということが必要になるんですね。 じゃあ具体的にインフレって何なのと、今さら聞けないよねかといって調べるのもなぁみたいな こういう話ってですね、当たり前みんな知ってるよねみたいな感じで進められちゃうので、今日はここ噛み砕きますから インフレっていうのはですね、物価が全体的に値段が上がっているよと 例えば1年前に100円で買えたジュースが、今自販機に100円入れてもジュース買えないよね 120円とか130円入れないと買えないっていう、これがまさにインフレなんですよね もう少し具体例を入れるとですね、東京ディズニーランドのワンデイパスポートの値段、これがいいんじゃないかな 1983年頃ですね、僕が生まれるちょっと前、ワンデイパスポートの値段は3900円だったんですね そして2023年になったら1900円になったんです。 めちゃくちゃ上がってますよね。40年をかけてディズニーランドが約2.8倍に値上がりしたぞと ってことはさらに40年先、2063年にはいくらになりそうですか 同じ1万円台でいけるかな? いけないよね。40年かけて2.8倍に上がってきたってことを考えると 40年後にも2.8倍になってるかもしれないよね。 ってことは1900円に2.8をかけると3520円なんですね ディズニーに行くのに3万円出さないといけないという時代が来てもおかしくないんですね このようにインフレが進んでいくと現金の価値が下がっている そうですよねディズニーっていうところに行くために2.8倍のお金を出さないといけないって ことは現金の価値が下がっているということにも言い換えられます 同じ金額で買えるものが少なくなっている そのために現金を持っているだけ貯金をしているだけでは資産がめびりしていくというリスクがあるんですね そしてもう一つですねこれも今の日本の経済を語る上では欠かせない低金利ですね 低金利というのは銀行に預けたお金に対して支払われる利息が非常に低いんだよ ということを指しています 例えば昔は定期預金で年利5%ぐらいの利息がついたという時代もあったんですね 100万預けていたら約に12年ぐらいで倍になって200万円になるよみたいな時代もあったんですけど 現在はほとんど利息がつかないという状態ですね 少し前にボイシーでお話したかもしれないんですけど水穂銀行で定期の積立をですね 0.02%とかそういう感じの水準で定期積立をやっていたんですね 毎月1万円を約7年ですかね7年積立をして86万円になったんです こちらに写真貼っておきますね 86万円を預けていてね 利息 いくらになったと思いますか これはねぇ 笑っちゃったね 投資を始める前だったんですねこの積立が始まっているのがそしてこの設定をしたのも ですね僕ではなくて前の奥さんが設定をしてたっぽいんですよね 気づいたらなんかお金貯まってるなぁって思って これもったいない解約しなきゃと思ってその7年かけた 利息が5円だったんですね おそらく解約手数料なのか定期口座から一般口座に振り返る時の手数料なのか もしかしたら惹かれている可能性もあるんですけどそれをね あるなし関係なくですね 7年間で積み上がったら5円かと これすごくないですか ほとんど利息がつかないとさっき言いましたけれども まさに銀行にお金を預けていたとしても増えないんですね なので実質的に資産運用としては意味がないんです 先ほどのインフレの話もあるそこをプラスして考えるとこの7年間どうですか 資産減っちゃってるってことですよね 7年前の86万円よりもかなり減った額しかないっていうことと同じなんですよね このあたりが分かっているから国が投資にシフトしていきましょうと 貯蓄から投資へって言ってるんですね 僕も30過ぎてから気づいた投資 この投資の可能性がめちゃくちゃあると1年間で2000万3000万を稼いだこと今までなかったんですね ただ投資だったら可能なんです 用意なんですよ 用意って言ったらよくないかそれぐらいのポテンシャルを秘めているわけなんですね ここに気づいちゃったから投資やろうぜってご意思入れも話していると はい話を戻すね家計を見直ししましょうね具体的には無駄遣いだったりそのあたりを減ら そうって言ってるけどそれってなかなか難しいんですね そもそも今当たり前にやってるサブスクみたいなところを見直したり 身体で住んでいる方はなるべく早く資産性のある自分の持ち家にしちゃうとかね プラス保険ですよね僕が最近得意にしているのはやっぱり保険を見直しをして 投資を回していくための原資を作るっていう 日本人の90%以上の方が保険入っている 保険入ってない人ってほとんどいないんじゃないですか 一人身だったり本当にお金が逆になさすぎるとかねそういう人は入ってない可能性もある けどほぼほぼ全ての人が自動車保険なのか火災保険なのか生命保険なのか医療保険なのか いろんなものに対して保険入っていると思うんですね これを見直すだけで原資が作れるんですね 携帯とかもそうだよね 散財キャレにしてる必要ないよねとかいろんなことで確保した原資をじゃあどのように使っていくかですね さっきの話に戻って 浮いたお金ね確保したお金をまさか銀行に預けようって思ってる人いないよね これを具体的に投資に回した方がいいんだよどうやって回していくか ここで大事になってくるのはいくら投資にできるか投資に回せるかじゃなくてですね 将来的に逆算していくら投資に回していかないといけないかって考えるんですね 例えば将来的に3000万の資産を築いていきたいと 自分がね60歳70歳とかそのあたりまでに資産を老後2000万円問題 プラス1000万ぐらいの余裕がないと生きていくために不安じゃないですか 今から何年後に達成したいかそのためには毎月どれだけの金額を投資に回していく必要があるのか そしてその投資の商品ですね何の投資をしていくか何パーセントの 利回りの商品に投資をしていくかこの3つを考える必要があるんですね 3つちょっともう一回されてるんですね いつまでに達成したいか何年後ということねこれが一つ目 そして毎月どれだけの金額を投資に回す必要があるのか これ2つ目ですねそして何パーセントの利回りの商品に投資をしないといけないか ですよねこの3つですね はい # 出典:金融庁ウェブサイト(金融庁が出してるつみたてシミュレーターの活用) ここで一つご紹介。金融庁が提供している積み立てシミュレーターというサイトがあります。 ご存知の方いらっしゃいますかね。ここのシャプターにも貼っておきますけれども、将来の目標でいくら貯めたい、そしてそれを何年でやりたい、そして利回り何%みたいなところを 3パターンで算出することができて、例えば目標金額が3000万、これに対して20年かけて投資をしたいと考えたとしますね。 その時に年率何%の利回りの商品をやらないといけないか、みたいな計算ができるんですね。 僕が今入力しながら実際どんな金額が出るか、あとでスクリプト貼っておきますね。 僕が今今年38歳になる年なので、65歳までって27年間ですね。 27年間で目標金額が3000万とかしましょうか。 利回り何%の商品。 僕が、そうですね、投資新宅でいうと、今利回り16%とかでやってるんですね。 16%の商品で計算すると、毎月5550円を27年間積み立てていけば目標の3000万になるんですね。 すごいよね。 投資ってすごいんだよね。これを伝えたいんだよ、みんなに。 もっと細かく話をするとね。 27年間を5550円積み立てていくと、元本としては180万円ですね。 180万円を銀行に入れておくと、プラスになるのって多分数百円とかですよね。 ただ、ここの運用を絡めてあげると、僕がやってる商品の1個を例として、16番、もっといいのもあるんだけど、 それでやってみたら、運用のプラスが2820万円になる。 そして合計で3000万円。 めちゃくちゃよくないですか。 僕が言ってるのよって、シミュレーターで、金融庁が言ってるこの計算に入れてるだけですからね。 180万円を銀行で貯めるのか、それとも運用に回して180万円を3000万円にするのかって話ですね。 本当に詐欺とか魔法みたいな話じゃなくて、現実的な話なんですね。 スクショ撮りました。貼っときますね。 こういう形でですね、僕みたいに27年かけれないよって人もいるし、もっと若い子は、僕は30年できますみたいな方も全然いると思うので、 このシミュレーターに入力数値を入れると、毎月の投資額だったり、何年必要だよだったり、年率何%の商品やらないといけないよっていうのが分かってくるので、 具体的に自分の家計に合わせた現実的な投資計画を立てることができるんですね。 最近これに気づいて個別相談の方は、これをもとに僕お話ししています。 分かりやすいよね。 例えばAさんのケースで言うとですね、収入として月30万円が入ってきます。 固定費で15万円が出てきます。 家賃だったり公熱費だったり保険だったり、ここをちょっと見直しをするっていうのもアリだと思うし、 あとは変動費で言うとですね、食費、そして娯楽費とかね。 この方は結構ショッピングが好きで買い物しちゃうよって話をしていまして、 この辺りを毎月大体10万円ぐらいの中でやりくりをして、貯金として回せるのが5万円でした。 こういうケースのパターンですね。 こういう方は毎月3万円を投資に回すと。 全部がね、投資だけじゃなくて銀行にも手元にして置いておきたいっていう話だったんで、 3万円を年に10%の商品、そして積み立てとしては、その方は40歳だったので60歳までを考えていて、 約20年間で3万円を運用していくと、積み立てのシンプルな元本としては720万なんだけど、 ここに運用益が1,558万円プラスになるので、合計で2,278万円の資産が築くことができると。 余裕で2,000万円問題はクリアなのかな。 投資はリスクは当然あるんですけど、ただその選び方みたいな逃げ方みたいなのもあるので、 この10%は現実的に不可能ではないなと。 そしてBさんのケースですね。 Bさんのケースはですね、この方は男性でしたね。 男性で年収が月50万円、そして固定として家賃だったりコンネス費みたいなのが20万円。 変動費、結構付き合いがあって外で飲むことも多いということで、15万円だったんですね。 変動費が15万。結構使っちゃうんですよというから、15万で収まってるのかなと。 そこはちょっとあやふやでしたけど、その50万円の中で貯蓄に回していけるのが15万円でした。 15万円全部回すんじゃなくて、毎月10万円を投資の方に回したらいいんじゃないみたいな。 毎月10万円を積み立てるって決めました、その方はね。 利回りは10%くらいの商品、ちょっと安倍の方の商品にしておいて、 僕と年が同じくらい、36、35くらいって言ってたんですね。 その方はおそらく定年は65だろうって言ってたけど、一応25年間という計算にして60歳までにして、 計算すると25年間で毎月10万円を積み立てをすると、元本として3000万円が積み立てられるとね。 この元本を運用を絡めていくと、運用益の方が1億268万円ですね。 合計すると1億3268万円になりますよ、みたいな形でいよいよ1億が超えてきちゃうんですね。 やったことない方は、これはこんなことがあるのかってよく言われるんですけど、あるんだよね。 別に魔法でもなく普通なの。 普通なことに気づいている人たち、お金を持っている方たちは当たり前にお金が増えていくみたいなことを羨ましそうに言う方いるんだけど、違うんだよ。 誰でもできる。普通なの。伝わるかな。 資産家って言われる人たち、こういう方たちはお金が元本がボンと大きいのがあるので、それを年利で4%5%だけだったとしても、1000万2000万ってキャッシュが投資だけで生まれるんですね。 この世界に早く、いかに早く到達できるかどうかですね。 そうしたら、老後60歳とか70歳くらいになった時に、年金はなくても済むでしょ。 そこまで積み上がっていたら、運用の利益だけで元本をほぼ減らずに、お金を年金代わりに通して生活できるということが現実的に可能なんですね。 そのためにはまず一歩手前、今のところの家計の見直しが超重要だよっていう話ですね。 将来の安心と安定を確保するために逆に投資しようよ。 投資はリスクって言うけど、僕はやってない方がリスクだよって本気で思ってるんですね。 具体的な目標を持って計画的に行動していくことでインフレだったり金利の影響を最小限に抑えていくことができる。 ぜひ今日話したポイントを参考にして家計の見直しと投資計画を進めてみてください。 個別相談もプロフィールに貼っておきますので、投資のちょっとしたステップオンみたいなのも配布してますから、 興味ある方はLINEを追加してそこにある個別相談ね、この流れで予約いただければなと思います。 それでは本日はここまでです。最後までご視聴していただきありがとうございました。 もっと見る #投資 #上半期の家計見直し ふるふるラジオプレミアム放送配信中!01:261.オープニング08:062.インフレとは?低金利とは?08:093.出典:金融庁ウェブサイト(金融庁が出してるつみたてシミュレーターの活用)https://www.fsa.go.jp/policy/nisa2/tsumitate-simulator/コメント感想・質問・応援メッセージを書こう 不明なユーザー2024年8月15日(規約違反によりコメントは削除されました)返信 ひぃめぐ(ぐみ) | 薬膳茶好き薬剤師2024年6月23日①家計を見直す⇒原資をつくる!:保険を見直すなど◎②投資計画・何年後に達成?・毎月いくら投資する必要?・何%の利回りの商品に投資する?→積立シミュレータで計算してみる!◉インフレ:物価が上がっている状況、現金の価値が下がっている(分かりやすい値上がり▶︎自販機のジュース、ディズニーのワンデーパスポート)◉低金利:7年の利息が数円!?(手数料で相殺?)数年前預けたお金は、価値が下がっているので実際減っているのと同じ。メモりました!笑私も今一度、家計見直します🫡2返信
Voicy寅の会・佐々木 康栄さん 32分・4時間前・ 21再生AI目次公認心理師・佐々木康栄氏の意外な素顔スポーツで培われた「負けたくない」精神勝ち負けよりも大切なもの:真の成長とは子供時代の正義感と理不尽への挑戦対人関係に見る「競争心」の多様性
家とお金#7|繰上返済と積立、どちらを先にするか 8分・9月10日・ 249再生AI目次親世代の「正解」は今も正解か繰上返済と積立、確実な選択肢資産形成で優先すべき順番とは理屈を超えた心の安心の価値あなたの金利から最適な選択肢
家とお金#6|「買ってから相談に来る人」が口を揃えて言うこと 16分・9月8日・ 891再生AI目次家とお金「買ってから相談」の本質住宅購入で家計に起きる3変化住宅費と貯蓄「3本柱」の均衡黒字なのに貯蓄が減る家の謎団信と生命保険の見直し術
Voicy寅の会・よっしーさん 28分・9月8日・ 118再生AI目次こだわりの炊き込みご飯と豚汁食の好みと地域差、そして資格ご機嫌は生まれつき?作れる技術?ご機嫌ムードを引き寄せる脳の法則笑顔がもたらすご機嫌と伝播の秘密
家とお金#5|住宅ローン控除でよくある勘違い、全部ほどきます 10分・9月4日・ 301再生AI目次住宅ローン控除の基本:0.7%還付の仕組み戻る額は納税額が上限?意外な落とし穴ローン控除は現金ではない!資金繰りの罠源泉徴収票でわかる!あなたの控除限度繰上げ返済とペアローン控除の盲点
家とお金#4|頭金はいくら入れる?入れない選択もあります 27分・9月2日・ 470再生AI目次住宅頭金「2割」の常識、そのルーツ貯金を守る!頭金ゼロの賢い選択術森川氏が語る!キャリアを変えた決断の瞬間60歳からの住宅ローンと不動産活用術新チャンネル始動!AIが変えるお金の未来
⇒原資をつくる!
:保険を見直すなど◎
②投資計画
・何年後に達成?
・毎月いくら投資する必要?
・何%の利回りの商品に投資する?
→積立シミュレータで計算してみる!
◉インフレ
:物価が上がっている状況、現金の価値が下がっている
(分かりやすい値上がり▶︎自販機のジュース、ディズニーのワンデーパスポート)
◉低金利
:7年の利息が数円!?(手数料で相殺?)
数年前預けたお金は、価値が下がっているので実際減っているのと同じ。
メモりました!笑
私も今一度、家計見直します🫡